

Willkommen! Sie lesen als Gast. Melden Sie sich an, damit wir Ihren Lesestand speichern und Sie Lesezeichen setzen, Seiten bewerten und Anmerkungen schreiben können.
1. Was ist das Grundkapital?
Wovon ist das Grundkapital abzugrenzen?
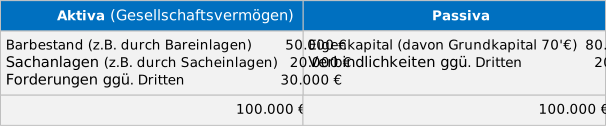
Das Grundkapital ist nach der Konzeption des Aktiengesetzes eine reine Rechenziffer. Es wird in der Bilanz auf der Passivseite abgebildet (§ 266 Abs. 3 HGB), dadurch wirkt es als Ausschüttungssperre.
- Es gibt kein eigenes Konto, auf welchem eine Bareinlage gesondert zu hinterlegen und zu verwahren ist (also anders als z.B. bei einer Mietkaution, § 551 Abs. 3 BGB).
- Auch Sacheinlagen werden nicht separiert. Sie sind mit ihrem Wert zu erfassen und erscheinen auf der Aktivseite der Bilanz.
- Das Grundkapital ist nicht mit dem Gesellschaftsvermögen gleichzusetzen. Dieses umfasst vielmehr alle Aktivposten in der Bilanz, d.h. insbesondere Anlage- und Umlaufvermögen. Dabei wird nicht nach der Herkunft des Vermögens unterschieden.
- Auch das Eigenkapital ist nicht mit dem Grundkapital identisch. Nach § 266 Abs. 3 A HGB gehören dazu nämlich auch die Rücklagen, der Jahresgewinn und der Gewinnvortrag. Das Grundkapital ist daher ein Teil des Eigenkapitals.
- § 266 Abs. 3 A, I HGB (s. auch § 272 Abs. 1 HGB) spricht nicht vom Grundkapital, sondern vom "gezeichneten Kapital". Dies ist der bilanzrechtliche Oberbegriff für das Grundkapital der AG und das Stammkapital der GmbH.
Sie haben diese Seite besucht (zuletzt ).
Fragen oder Anregungen zu dieser Seite? Nach der Anmeldung können Sie Anmerkungen schreiben und die Seite bewerten.
Gesellschaftsrecht lizenziert unter Creative Commons Namensnennung 4.0 International.