

C. Wonach kann man Rechtsformen ordnen?
VIII. Was sind Realtypen von Gesellschaften?
Gesellschaften lassen sich nicht nur nach ihrer Rechtsform ordnen, etwa als GbR, OHG, GmbH oder AG. Sie lassen sich auch danach einteilen, welche Funktion sie tatsächlich im Wirtschaftsleben erfüllen. Diese typischen Erscheinungsformen aus der Praxis nennt man Realtypen. Die Einteilung ist nur grob. Häufig werden Sie auf Mischformen stoßen, die sich nicht eindeutig einer Gruppe zuordnen lassen.
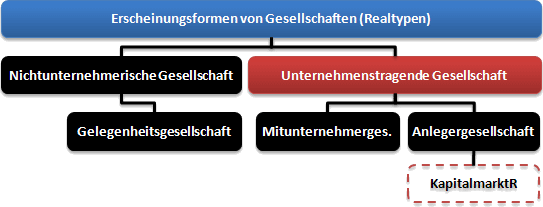
„Nichtunternehmerische Gesellschaften“ verfolgen keine wirtschaftlichen Zwecke. Sie verfolgen sogenannte ideelle Zwecke, also etwa politische, kulturelle, soziale oder sportliche Ziele. Typische Rechtsformen sind der Verein und die Gesellschaft bürgerlichen Rechts (GbR). Ein Sonderfall sind die Gelegenheitsgesellschaften. Sie werden nur vorübergehend für einen bestimmten Zweck gegründet, zum Beispiel als Fahrgemeinschaft oder als Lotto-Tippgemeinschaft. Rechtlich handelt es sich dabei meist um eine GbR.
Seit dem Inkrafttreten des Gesetzes zur Modernisierung des Personengesellschaftsrechts (MoPeG) am 1.1.2024 unterscheidet das Gesetz zwischen der rechtsfähigen und der nicht rechtsfähigen GbR (§ 705 Abs. 2 BGB). Rechtsfähigkeit bedeutet, selbst Träger von Rechten und Pflichten sein zu können. Rechtsfähig ist die GbR, wenn sie nach dem gemeinsamen Willen der Gesellschafter selbst am Rechtsverkehr teilnehmen soll. Nicht rechtsfähig ist sie, wenn sie den Gesellschaftern nur dazu dient, ihr Rechtsverhältnis untereinander zu regeln. Gelegenheitsgesellschaften können eine solche nicht rechtsfähige Gesellschaft sein. Prüfen Sie daher im Einzelfall, ob die Gesellschaft nach außen auftreten soll.
„Unternehmenstragende Gesellschaften“ verfolgen dagegen unmittelbar wirtschaftliche Zwecke: Sie betreiben ein Unternehmen. Sie lassen sich wiederum in zwei Typen unterteilen:
Zum einen gibt es die „Anlegergesellschaften“. Sie sind kapitalistisch geprägt. Das heißt: Im Vordergrund steht das eingebrachte Kapital, nicht die Person des einzelnen Gesellschafters. Meist sind viele Gesellschafter beteiligt, die sich vor allem finanziell beteiligen und nicht selbst im Unternehmen mitarbeiten. Solche Gesellschaften sind kapitalintensiv und weniger arbeitsintensiv. Sie werden in der Regel als AG organisiert, gelegentlich auch als KG, etwa als sogenannte Publikums-KG.
Zum anderen gibt es die meist kleineren „Mitunternehmergesellschaften“. Sie sind personalistisch geprägt. Das heißt: Im Vordergrund stehen die Gesellschafter selbst und ihre persönliche Mitarbeit. Es handelt sich daher um arbeitsintensive Gesellschaften. Sie werden meist als OHG oder GmbH geführt. Sie können aber auch als GbR, KG oder AG organisiert sein. Beachten Sie: Ist der Zweck einer Personengesellschaft auf den Betrieb eines Handelsgewerbes unter gemeinschaftlicher Firma gerichtet, ist sie kraft Gesetzes eine OHG (§ 105 Abs. 1 HGB).
Fragen oder Anregungen zu dieser Seite? Nach der Anmeldung können Sie Anmerkungen schreiben und die Seite bewerten.