

C. Wonach kann man Rechtsformen ordnen?
III. Welche Unterschiede bestehen bezüglich der rechtlichen Einordnung von Gesellschaften?
Personengesellschaften und Körperschaften unterscheiden sich auch darin, wie selbstständig sie rechtlich sind. Davon hängt ab, wem das Vermögen gehört und wer für die Schulden der Gesellschaft haftet.
Im Gesellschaftsrecht sind grundsätzlich folgende Gestaltungen zu unterscheiden:
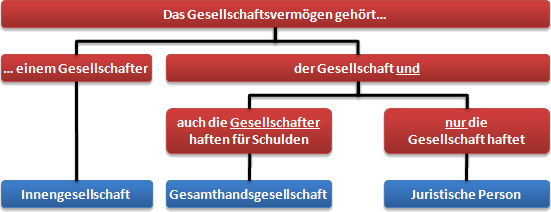
In der Regel gehört das Vermögen der Gesellschaft selbst. Die Gesellschaft ist dann rechtsfähig. Das heißt: Sie kann selbst Rechte erwerben und Verbindlichkeiten eingehen. Zwei Formen sind zu unterscheiden:
Juristische Person: Für die Schulden haftet grundsätzlich nur die Gesellschaft mit ihrem Vermögen. Die Gesellschafter haften nicht persönlich. Das Vermögen der Gesellschaft und das Privatvermögen der Gesellschafter sind streng getrennt. Man spricht von einer „juristischen Person“ (in Anlehnung an den rechtsfähigen Menschen als „natürliche Person“).
eingetragener Verein, GmbH, Aktiengesellschaft, Kommanditgesellschaft auf Aktien (Besonderheit der KGaA: Mindestens ein Gesellschafter haftet den Gläubigern unbeschränkt, § 278 Abs. 1 AktG)
Rechtsfähige Personengesellschaft: Auch hier gehört das Vermögen der Gesellschaft selbst (für die GbR ausdrücklich § 713 BGB). Anders als bei der juristischen Person haften den Gläubigern aber neben der Gesellschaft auch die Gesellschafter unmittelbar und persönlich mit ihrem Privatvermögen (§ 721 BGB, § 126 HGB). Das Gesellschaftsvermögen ist für die Gläubiger also gewissermaßen „durchlässig“. Man spricht von einer „rechtsfähigen Personengesellschaft“ (vgl. § 14 Abs. 2 BGB). Sie ist zwar rechtsfähig, aber keine juristische Person.
offene Handelsgesellschaft, Kommanditgesellschaft (die Kommanditisten haften nur bis zur Höhe ihrer Einlage, § 171 Abs. 1 HGB), rechtsfähige Gesellschaft bürgerlichen Rechts (§ 705 Abs. 2 BGB)
Ausnahmsweise ist die Gesellschaft nicht rechtsfähig. Das betrifft vor allem Innengesellschaften, also Gesellschaften, die nicht selbst am Rechtsverkehr teilnehmen. Eine nicht rechtsfähige GbR hat kein eigenes Vermögen (§ 740 Abs. 1 BGB). Bei der stillen Gesellschaft geht die Einlage des stillen Gesellschafters in das Vermögen des Inhabers des Handelsgeschäfts über (§ 230 Abs. 1 HGB). Das „Gesellschaftsvermögen“ ist hier also dem Gesellschafter zugeordnet, der nach außen auftritt. Dazu später mehr.
Ältere Lehrbücher und Entscheidungen bezeichnen OHG, KG und Außen-GbR als „Gesamthandsgesellschaften“. Nach diesem Verständnis stand das Vermögen den Gesellschaftern „zur gesamten Hand“ zu. Seit dem 1.1.2024 gilt das Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG). Danach ist die rechtsfähige Personengesellschaft selbst Trägerin ihres Vermögens. Lesen Sie ältere Quellen deshalb mit Blick auf diese Änderung.
Fragen oder Anregungen zu dieser Seite? Nach der Anmeldung können Sie Anmerkungen schreiben und die Seite bewerten.