

3. Welche Aufgaben und Pflichten hat der GmbH-Geschäftsführer?
c. Welchen Treuepflichten unterliegt der GmbH-Geschäftsführer?
Neben den Gesellschaftern unterliegen auch die Geschäftsführer wegen ihrer weitreichenden Befugnisse, den Einwirkungsmöglichkeiten und ihrem Informationsvorsprung einer Treuepflicht gegenüber der Gesellschaft.
Aus dieser Treuepflicht können sich Unterlassungspflichten, aber auch aktive Handlungspflichten ergeben, um den Schutz der Gesellschaft und die Rücksicht gegegnüber der Gesellschaft zu gewährleisten.
Diese Pflichten ergeben sich bereits aus der Übernahme der Organstellung und bestehen unabhängig davon, ob die Gesellschaft kapitalistisch oder personalistisch strukturiert ist.
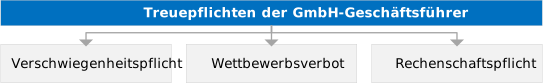
- Eine wichtige Ausprägung dieser Pflichten ist die Verschwiegenheitspflicht bzgl. Angaben und Geheimnissen, die der Geschäftsführung anlässlich ihrer Tätigkeit bekanntgeworden sind. Anders als bei der AG (vgl. § 93 Abs. 1 S. 3 AktG) fehlt im GmbHG diesbezüglich eine ausdrückliche Regelung. § 85 GmbHG geht aber zumindest von einer Geheimhaltungspflicht aus. Die Verschwiegenheitspflicht besteht auch noch nach Beendigung der Amtszeit.
Eine weitere wichtige Treuepflicht betrifft das Wettbewerbsverbot (und die Geschäftschancenlehre). Ersteres besagt, dass kein Unternehmen konkurrierender Art betrieben werden darf - auch einzelne Geschäfte des betroffenen Geschäftszweiges sind untersagt. Selbst dort, wo ein solches nicht im Anstellungsvertrag ausdrücklich geregelt wurde, folgt dies zwingend aus der Treuepflicht. Letzteres gleicht insbes. den Informationsvorsprung des GFührers aus: So darf die (auch lediglich private) Kenntnis von in den Geschäftskreis der Gesellschaft fallenden Geschäftsvorteilen nicht für eigene Zwecke genutzt werden. Der Geschäftsführer darf nur das Wohl der Gesellschaft im Auge haben. Diese Pflichten enden mit Beendigung der Amtszeit.
- Schließlich kann man auch die Rechenschaftspflicht (entsprechend § 666 BGB) als eine Ausprägung des allgemeinen Treueverhältnisses einstufen. Dieses Recht besteht sowohl gegenüber der Gesellschaft als auch gegenüber den einzelnen Gesellschaftern.
Zu beachten ist, dass die Geschäftsführer nicht nur Treue- und Loyalitätspflichten unterliegen, sondern auch:
- Geschäftsführerpflichten: z.B. Beachtung der im Gesetz bestimmten Ge- und Verbote, Pflicht zur Kapitalerhaltung (§§ 30 ff. GmbHG), Befolgung von Weisungen (§ 37 Abs. 1 GmbHG)
- Pflichten der Gesellschaft selbst: z.B. Abführung von Steuern
- Berichts- und Auskunftspflichten
- Pflicht zur sorgfältigen Unternehmensleitung (Corporate Governance)
Fragen oder Anregungen zu dieser Seite? Nach der Anmeldung können Sie Anmerkungen schreiben und die Seite bewerten.