

2. Auf welche Weise verliert man die Gesellschafterstellung?
b. Was ist die "Einziehung" eines Geschäftsanteils?
Unter Einziehung (Amortisation) versteht man die "Vernichtung" eines Geschäftsanteils unter Beibehaltung des Stammkapitals. Eingezogen werden können nur voll eingezahlte Geschäftsanteile, da sonst der Anspruch auf Leistung der Einlage unerfüllt erlöschen würde. Dennoch entsteht bei Wegfall eines Geschäftsanteils eine Divergenz zwischen dem Stammkapital und der Summe der Anteile, die mit § 5 Abs. 3 S. 2 GmbHG nicht vereinbar wäre. Die Gesellschafter können insoweit gleichzeitig mit dem Wirksamwerden der Einziehung das Stammkapital herabsetzen (§ 58 GmbHG), was aber praktisch eher die Ausnahme sein dürfte.
Umstritten ist, was gilt, wenn keine Kapitalherabsetzung erfolgt. Der BGH hat hierzu bislang nicht eindeutig Stellung bezogen; die Meinungen sind in der Kommentarliteratur fast hälftig gespalten, so dass es keine wirkliche "herrschende Meinung" gibt.
Nach einer Ansicht erfolgt wie in den Personengesellschaften (§ 738 Abs. 1 S. 1 BGB) im Moment der Vernichtung des Geschäftsanteils eine automatische Anpassung der Nennwerte der verbleibenden Geschäftsanteile (Anwachsung). Dies wird begründet mit Hinweis auf § 5 Abs. 3 S. 2 GmbHG sowie den Umstand, dass die Geschäftsanteile (etwa auch im Rahmen des Stimmrechts) nur eine Beteiligung am Gesamtvermögen repräsentieren. Insoweit muss sich das Gesamtvermögen auch rechnerisch restlos unter diesen verteilen lassen.
Die Gegenauffassung nimmt dagegen ein Auseinanderfallen von Geschäftsanteilen und Stammkapital hin. Die Gesellschafter müssen vielmehr in einem eigenen zweiten Schritt entscheiden, wie sie diese Diskrepanz beseitigen: Sie können ihre Anteile aufstocken (wozu es nach hM keiner Satzungsänderung mit 3/4 Mehrheit und notarieller Beurkundung bedarf, sondern nur eines Beschlusses mit einfacher Mehrheit und einer Änderung der Gesellschafterliste durch den Geschäftsführer bedarf, da die Geschäftsanteile nicht materieller Satzungsbestandteil sind). Alternativ kann ein neuer (zunächst der Gesellschaft selbst zustehender) Geschäftsanteil geschaffen werden, der an die Stelle des eingezogenen tritt ("Revalorisierung").
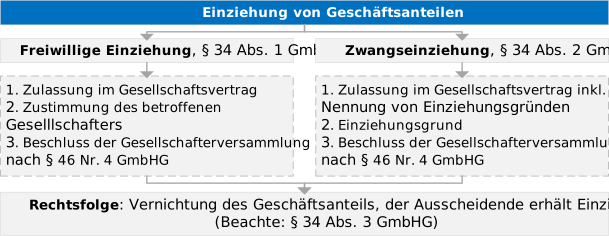
Eine Einziehung darf nur erfolgen, wenn der Gesellschaftsvertrag sie vorsieht (§ 34 Abs. 1 GmbHG). Erforderlich ist ein Gesellschafterbeschluss (§ 46 Nr. 4 GmbHG), bei dem der betroffene Gesellschafter kein Stimmrecht hat (§ 47 Abs. 4 GmbHG). Dem ausscheidenden Gesellschafter ist eine Abfindung zu zahlen. Jedoch darf diese das Stammkapital nicht antasten (§ 34 Abs. 3 GmbHG).
Eine weitergehende Einziehung gegen den Willen des Betroffenen ("Zwangseinziehung") ist möglich, wenn der Gesellschaftsvertrag zusätzlich zur Einziehung selbst auch hinreichend bestimmt die Einziehungsgründe regelt (§ 34 Abs. 2 GmbHG). Häufig wird an die Pfändung des Geschäftsanteils oder die Insolvenz des Gesellschafters angeknüpft. Hierdurch soll das Eindringen Fremder verhindert werden. Zulässig ist auch die Einziehung bei Vorliegen eines wichtigen Grundes in der Person des Gesellschafters, insb. bei schweren Verstößen gegen die Zwecke der Gesellschaft. Nach der sog. "unclean hands doctrine" kann ein Gesellschafter, der selbst gegen Pflichten verstoßen hat, gegenüber seinem Mitgesellschafter keine Einziehung mehr durchsetzen. Bei zweigliedrigen Gesellschaften kommt es oft zu wechselseitigen Einziehungsbeschlüssen.
Fragen oder Anregungen zu dieser Seite? Nach der Anmeldung können Sie Anmerkungen schreiben und die Seite bewerten.