

C. Wonach kann man Rechtsformen ordnen?
IV. Unterscheidung: Wie tritt die Gesellschaft nach außen auf?
Gesellschaften lassen sich danach unterscheiden, ob sie nach außen als Gesellschaft auftreten. „Nach außen“ heißt: gegenüber Dritten, etwa Geschäftspartnern. Man unterscheidet Außengesellschaften und Innengesellschaften.
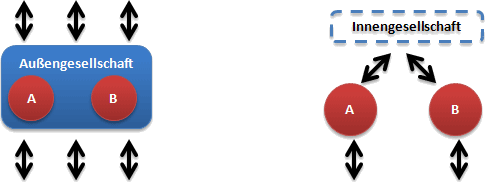
Seit der Reform durch das Personengesellschaftsrechtsmodernisierungsgesetz (MoPeG) verwendet das Gesetz für die GbR eigene Begriffe (§ 705 Abs. 2 BGB):
- Rechtsfähige Gesellschaft: Sie kann selbst Rechte erwerben und Verbindlichkeiten eingehen. Voraussetzung ist, dass sie nach dem gemeinsamen Willen der Gesellschafter am Rechtsverkehr teilnehmen soll.
- Nicht rechtsfähige Gesellschaft: Sie dient den Gesellschaftern nur dazu, ihr Rechtsverhältnis untereinander auszugestalten.
Die rechtsfähige GbR ist eine Außengesellschaft. Die nicht rechtsfähige GbR ist eine (reine) Innengesellschaft.
Außengesellschaften treten im Rechtsverkehr als Gesellschaft auf. Sie schließen zum Beispiel selbst Verträge und werden daraus selbst berechtigt und verpflichtet. Die Außengesellschaft ist der Regelfall.
Auch bei der Außengesellschaft sind zwei Ebenen zu unterscheiden: die Beziehungen der Gesellschafter untereinander (Innenverhältnis) und die Beziehungen zu Dritten (Außenverhältnis). Eine Gesellschaft, die nur ein Außenverhältnis hat, gibt es nicht. Jede Außengesellschaft hat also zugleich ein Innenverhältnis.
Als Außengesellschaften angelegt sind insbesondere OHG, KG, GmbH und UG (haftungsbeschränkt). Die GbR ist eine Außengesellschaft, wenn sie nach dem gemeinsamen Willen der Gesellschafter am Rechtsverkehr teilnehmen soll (§ 705 Abs. 2 BGB). Ist ihr Gegenstand der Betrieb eines Unternehmens unter gemeinschaftlichem Namen, wird dieser Wille vermutet (§ 705 Abs. 3 BGB).
Bei reinen Innengesellschaften bleibt das Gesellschaftsverhältnis Dritten verborgen. Nach außen handelt nur ein Gesellschafter im eigenen Namen, oder die Gesellschafter handeln jeweils für sich. Die Gesellschaft regelt nur das Verhältnis der Gesellschafter untereinander, vor allem die Verteilung von Gewinn und Verlust.
Eine Innengesellschaft hat kein eigenes Gesellschaftsvermögen. Das Vermögen gehört den Gesellschaftern selbst. Häufig gibt es einen Gesellschafter, der nach außen auftritt („Vordermann“). Ihm fließen die Beiträge der übrigen Gesellschafter („Hintermänner“) zu. Das zeigt § 230 HGB für die stille Gesellschaft: Der stille Gesellschafter muss seine Einlage so leisten, dass sie in das Vermögen des Inhabers des Handelsgeschäfts übergeht (§ 230 Abs. 1 HGB). Aus den Geschäften des Betriebs wird allein der Inhaber berechtigt und verpflichtet (§ 230 Abs. 2 HGB).
Als Rechtsformen für reine Innengesellschaften kommen nur die stille Gesellschaft (§§ 230 ff. HGB) und die nicht rechtsfähige GbR (§ 705 Abs. 2 Alt. 2 BGB) in Betracht.
Merken Sie sich: Das Vermögen einer Innengesellschaft ist kein Vermögen „der Gesellschaft“. Es ist dem Vermögen eines oder mehrerer Gesellschafter zugeordnet. Gerade daran erkennen Sie die Innengesellschaft.
Körperschaften (zum Beispiel GmbH, AG oder eingetragener Verein) können keine reinen Innengesellschaften sein. Sie sind juristische Personen und handeln durch ihre Organe, etwa durch den Geschäftsführer der GmbH. Diese Organisationsstruktur ist von vornherein darauf angelegt, nach außen aufzutreten.
Fragen oder Anregungen zu dieser Seite? Nach der Anmeldung können Sie Anmerkungen schreiben und die Seite bewerten.