

10. Kapitel: Was muss man zur Aktiengesellschaft (AG) wissen?
E. Was muss ich zur Finanzverfassung der AG wissen?
In Abgrenzung zur Organisationsverfassung, welche die Rechte und Pflichten der Organe umschreibt, geht es bei der Finanzverfassung um die Vorgaben für das Vermögen der Aktiengesellschaft. Hierzu gehören vor allem die Kapitalaufbringungs- und Kapitalerhaltungsvorschriften. Sie können relevant werden, wenn Vermögen zwischen Gründern/ Aktionären einerseits und der Gesellschaft andererseits fließt.
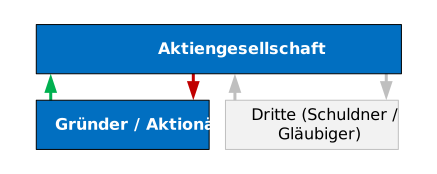
- Die Vorschriften zur Kapitalaufbringung behandeln nur die Einlageleistung der Aktionäre (§§ 36 Abs. 2, 54 AktG) - grüner Pfeil im obigen Schaubild. Sie gelten also bei Gründung der AG und wenn man junge Aktien erwirbt, bei deren Erwerb das AktG auf die Gründungsvorschriften verweist (dazu später).
- Die Vorschriften zur Kapitalerhaltung betreffen unmittelbar nur aktionärstypische Zahlungen an die Aktionäre, also den roten Pfeil im obigen Schaubild (z.B. Dividendenzahlungen, Kaufpreis bei Rückerwerb der Aktien; nicht jedoch Zahlungen aus gewöhnlichen Geschäften, s.u.). Sie betreffen nicht Zahlungen an Dritte (grauer Pfeil)!
Problematisch wird es, wenn die Aktiengesellschaft gewöhnliche Geschäfte (etwa einen Kaufvertrag) mit einem Aktionär als Gläubiger oder Schuldner abschließt. In solchen Fällen ist abzugrenzen, ob nicht trotz formal anderslautender Gestaltung ein Verstoß gegen die Kapitalerhaltungsvorschriften vorliegt (z.B. § 57 Abs. 1 S. 1 AktG - dazu später).
In der laufenden Geschäftstätigkeit, also im Rahmen der grauen Pfeile, gelten die Kapitalerhaltungsvorschriften nicht. Das heißt, dass die von den Aktionären eingezahlte Einlage für die Geschäftstätigkeit verbraucht werden kann, etwa für Gehälter oder Maschinen - dafür wurde das Kapital schließlich aufgebracht (kein "Sparstrumpf"!).
Fragen oder Anregungen zu dieser Seite? Nach der Anmeldung können Sie Anmerkungen schreiben und die Seite bewerten.