

3. Wie werden die Einlagen bei der Gründung erbracht?
b. Welche Besonderheiten gelten für eine Sachgründung?
Eine Sachgründung kann durch Sacheinlage oder Sachübernahme erfolgen (§ 27 Abs. 1 AktG).
- Bei einer Sacheinlage bringen die Aktionäre unmittelbar Sachen und Rechte (anstatt Bargeld) in die Aktiengesellschaft ein. Die Pflicht zur Aufnahme in die Satzung besteht, damit keine Überbewertung einer Sache stattfindet, wodurch die Gesellschaft das notwendige Mindestkapital faktisch nicht aufbringen würde.
- Bei der Sachübernahme verpflichtet sich die Gesellschaft im Zuge der Gründung, mit ihrem Vermögen vorhandene oder herzustellende Vermögensgegenstände (vom Gesellschafter oder von Dritten) gegen eine Vergütung, die nicht in der Einräumung von Mitgliedschaftsrechten besteht, zu erwerben. Daher wird durch den zu übernehmenden Gegenstand selbst nicht die Einlagepflicht erfüllt und auch nicht auf diese angerechnet (sonst fingierte Sacheinlage, § 27 Abs. 1 S.2 AktG). Eine Anwendung der Bewertungsvorschriften ist dennoch notwendig, da ansonsten durch falsche Bewertung des zu übernehmenden Gegenstandes die Gefahr bestünde, dass der AG das soeben aufgebrachte Kapital wieder entzogen wird. Ebenso können durch eine Sachübernahme die Vorschriften zur Sacheinlage übergangen werden. Die Einlagefähigkeit erfordert wirtschaftliche Bewertbarkeit (§ 27 Abs. 2 AktG). Bei der Sachgründung haben die Gründer einen Gründungsbericht (§ 32 AktG) zu erstellen; zudem erfolgt eine Prüfung der Werthaltigkeit (§§ 33 ff. AktG).
- Als Mischform kommt eine "gemischte Sacheinlage" in Betracht, bei der ein Aktionär einen Vermögensgegenstand auf die Gesellschaft überträgt, für den er zum Teil Aktien, im Übrigen ein anderes Entgelt (insb. eine Geldzahlung) erhält.
.svg)
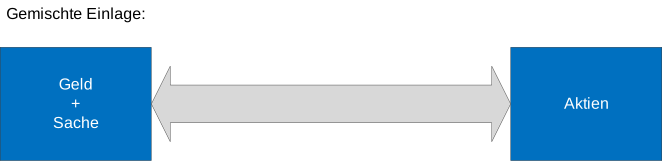
Dies darf nicht mit der "gemischten Einlage" verwechselt werden, bei der der Gründer auf eine Aktie (z.B. im Nennwert von 600 €) gleichzeitig eine Bareinlage (z.B. 100 €) und eine Sacheinlage (z.B. ein Patent im Wert von 500 €) leistet.
Wird vereinbart, dass A für seine Aktie im Nennbetrag von 500 € einen Laptop im Werte von 500 € einbringen soll, liegt eine Sacheinlage vor. Wird vereinbart, dass A 500 € einzahlt, aber die AG verpflichtet sein soll, eine bestimmte Computersoftware für 300 € zu erwerben, liegt eine Sachübernahme vor. Die Gefahr der letzten Konstellation besteht nun darin, dass die Computersoftware nur einen Wert von 100 € hat und somit das Grundkapital der AG schon im Gründungsvorgang angegriffen wird.
Fragen oder Anregungen zu dieser Seite? Nach der Anmeldung können Sie Anmerkungen schreiben und die Seite bewerten.